
Het Franse ministerie van Landbouw, Voedselvoorziening en Voedselsoevereiniteit heeft de 2026-editie van het Panorama van de voedingsmiddelenindustrie gepubliceerd. Dit tweejaarlijkse rapport biedt een diepgaande analyse van de economische situatie, de uitdagingen en de strategische koers van de agro-alimentaire sector (IAA) in Frankrijk.
In dit artikel worden de belangrijkste thema's en conclusies uit het rapport uiteengezet.
Beeld: www.agriculture.gouv.fr
Rapport Panorama des industries agroalimentaires
Een economische reus
De Franse agrovoedingsindustrie is een cruciaal onderdeel van de Franse economie, met een omzet van circa 246 miljard euro. De agrovoedingssector, die bestaat uit meer dan 23.000 bedrijven, biedt werk aan bijna 480.000 werknemers. De sector vormt een cruciale schakel doordat hij zo'n 70% van de totale Franse landbouwproductie verwerkt. In bepaalde regio’s draagt de sector in hoge mate bij aan de vitaliteit van het platteland en de economie.
Uiteenlopende sub sectoren en verschillen
Hoewel de sector als geheel sterk staat, laat het rapport grote contrasten tussen de verschillende sub sectoren zien:
- Zuivelproducten: Dit is de koploper op het gebied van de totale omzet. De zuivelsector vormt een volumineus en stabiel fundament binnen de Franse agrovoeding.
- De vleessector is de grootste werkgever binnen de industrie, waar relatief veel arbeidskrachten nodig zijn voor de verwerking, maar waar de marges en de toegevoegde waarde vaak onder druk staan door hoge kosten en intense concurrentie.
- De drankensector (wijn, gedistilleerd en overige dranken): Deze sector onderscheidt zich door een zeer hoge toegevoegde waarde en een sterke internationale component. In tegenstelling tot de vleessector haalt de drankensector een groot deel van het succes uit export en luxeproducten.
- Daarnaast blijkt dat er in sectoren zoals bakkerij, zoetwaren en de verwerking van groenten en fruit veel aandacht is voor investeringen in modernisering en innovatie.
Het rapport benadrukt dat de gemiddelde toegevoegde waarde van de agrovoedingsindustrie rond de 19% ligt (tegenover zo'n 24% voor de totale industriële sector), met daarachter grote verschillen tussen de sectoren. Kapitaal- en exportkrachtige sectoren zoals dranken genereren beduidend meer waarde per eenheid product dan traditionele basissectoren, die te maken hebben met hoge grondstoffen- en energiekosten.
De sector functioneert duidelijk met twee snelheden, met verschillen tussen sub sectoren en in waardecreatie en investeringscapaciteit
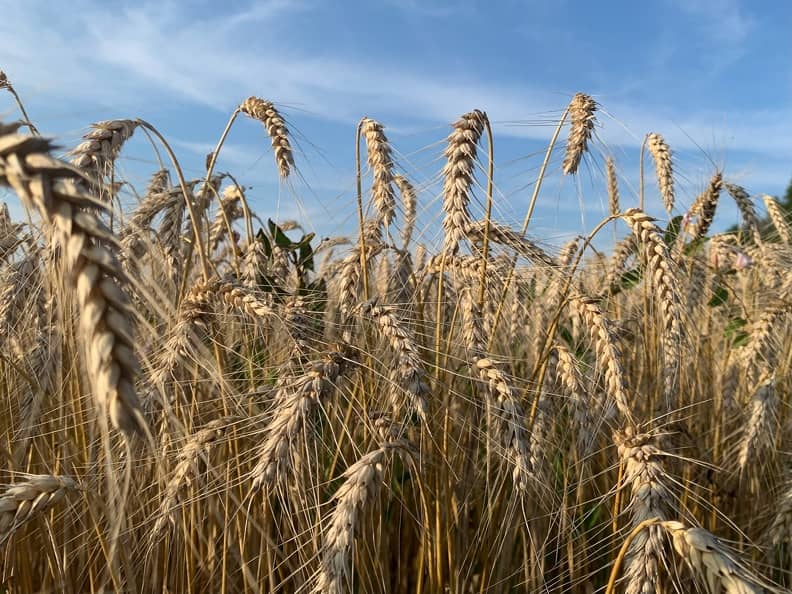
Beeld: fotograaf Louise Corsyn_franceagritwittos
Grote heterogeniteit in zelfvoorziening per sector
- Sterke sectoren (overschot): akkerbouwgewassen zoals tarwe (182%) en gerst (220%), zuivelproducten zoals magere melkpoeder (228%), en suiker (160%).
- Kwetsbare of importafhankelijke sectoren: Grote afhankelijkheid voor onder meer gevogelte/kip (72%), varkensvlees (102%), verse groenten (86%), en grote importafhankelijkheid voor producten als olijfolie (5%) en rijst (7%).
- Productiemiddelen en import: Frankrijk heeft een handelstekort van ruim 1,1 miljard euro op stikstofmeststoffen en heeft te maken met aanzienlijke importen van bijv. grondstoffen voor diervoeder[1] en ook van verwerkte voedingsmiddelen.
Bovengenoemde percentages uit het Panorama rapport zijn gebaseerd op de gemiddelden van de periode 2022-2024, en zijn afkomstig van FranceAgriMer. Recente ontwikkelingen komen in deze cijfers nog niet tot uitdrukking.
[1] De zelfvoorzieningsgraad voor soja is in Frankrijk slechts 50 %
Voedselsoevereiniteit en concurrentiekracht
Uit de editie van 2026 van het Panorama blijkt dat de evolutie van het buitenlandse handelssaldo een aandachtspunt is. Hoewel de Franse agrovoedingsindustrie historisch leunt op een handelsoverschot – met name gedragen door de krachtige export van wijnen en gedistilleerde dranken – staat de bredere handelsbalans onder druk. De concurrentiedruk op internationale markten en veranderende consumentenstromen dwingen bedrijven om scherp te letten op hun concurrentiekracht en productpositionering. Ondanks een sterke wereldwijde positie - tweede plaats op de Resilient Food Systems Index (RFSI)[1] - kampt Frankrijk met structurele kwetsbaarheid en afhankelijkheden.
In een wereld die te maken heeft met geopolitieke spanningen en veranderende markten, staat het waarborgen van de voedselsoevereiniteit in Frankrijk en Europa hoog op de agenda. Het rapport belicht hoe de Franse industrie probeert haar concurrentiekracht te versterken. Dit gebeurt onder meer via een sterke focus op kwaliteit en het versterken van de binnenlandse productieketens.

Duurzaamheid, kwaliteit en agro-ecologische transitie
In lijn met de Franse ambities rond voedselsoevereiniteit en de agro-ecologische transitie, worden bedrijven geconfronteerd met ingrijpendere verplichtingen:
- Investeringen in verduurzaming: Er is een focus op circulaire economie, milieuvriendelijke verpakkingsoplossingen en het verlagen van de ecologische voetafdruk in de keten.
- Nadruk op kwaliteit en herkomst: Strenge kwaliteitskeurmerken en herkomstbenamingen blijven een kernstrategie om de reputatie van Franse producten te beschermen en om het vertrouwen van de consument te waarborgen.
Toekomstuitdagingen: innovatie en arbeidsmarkt
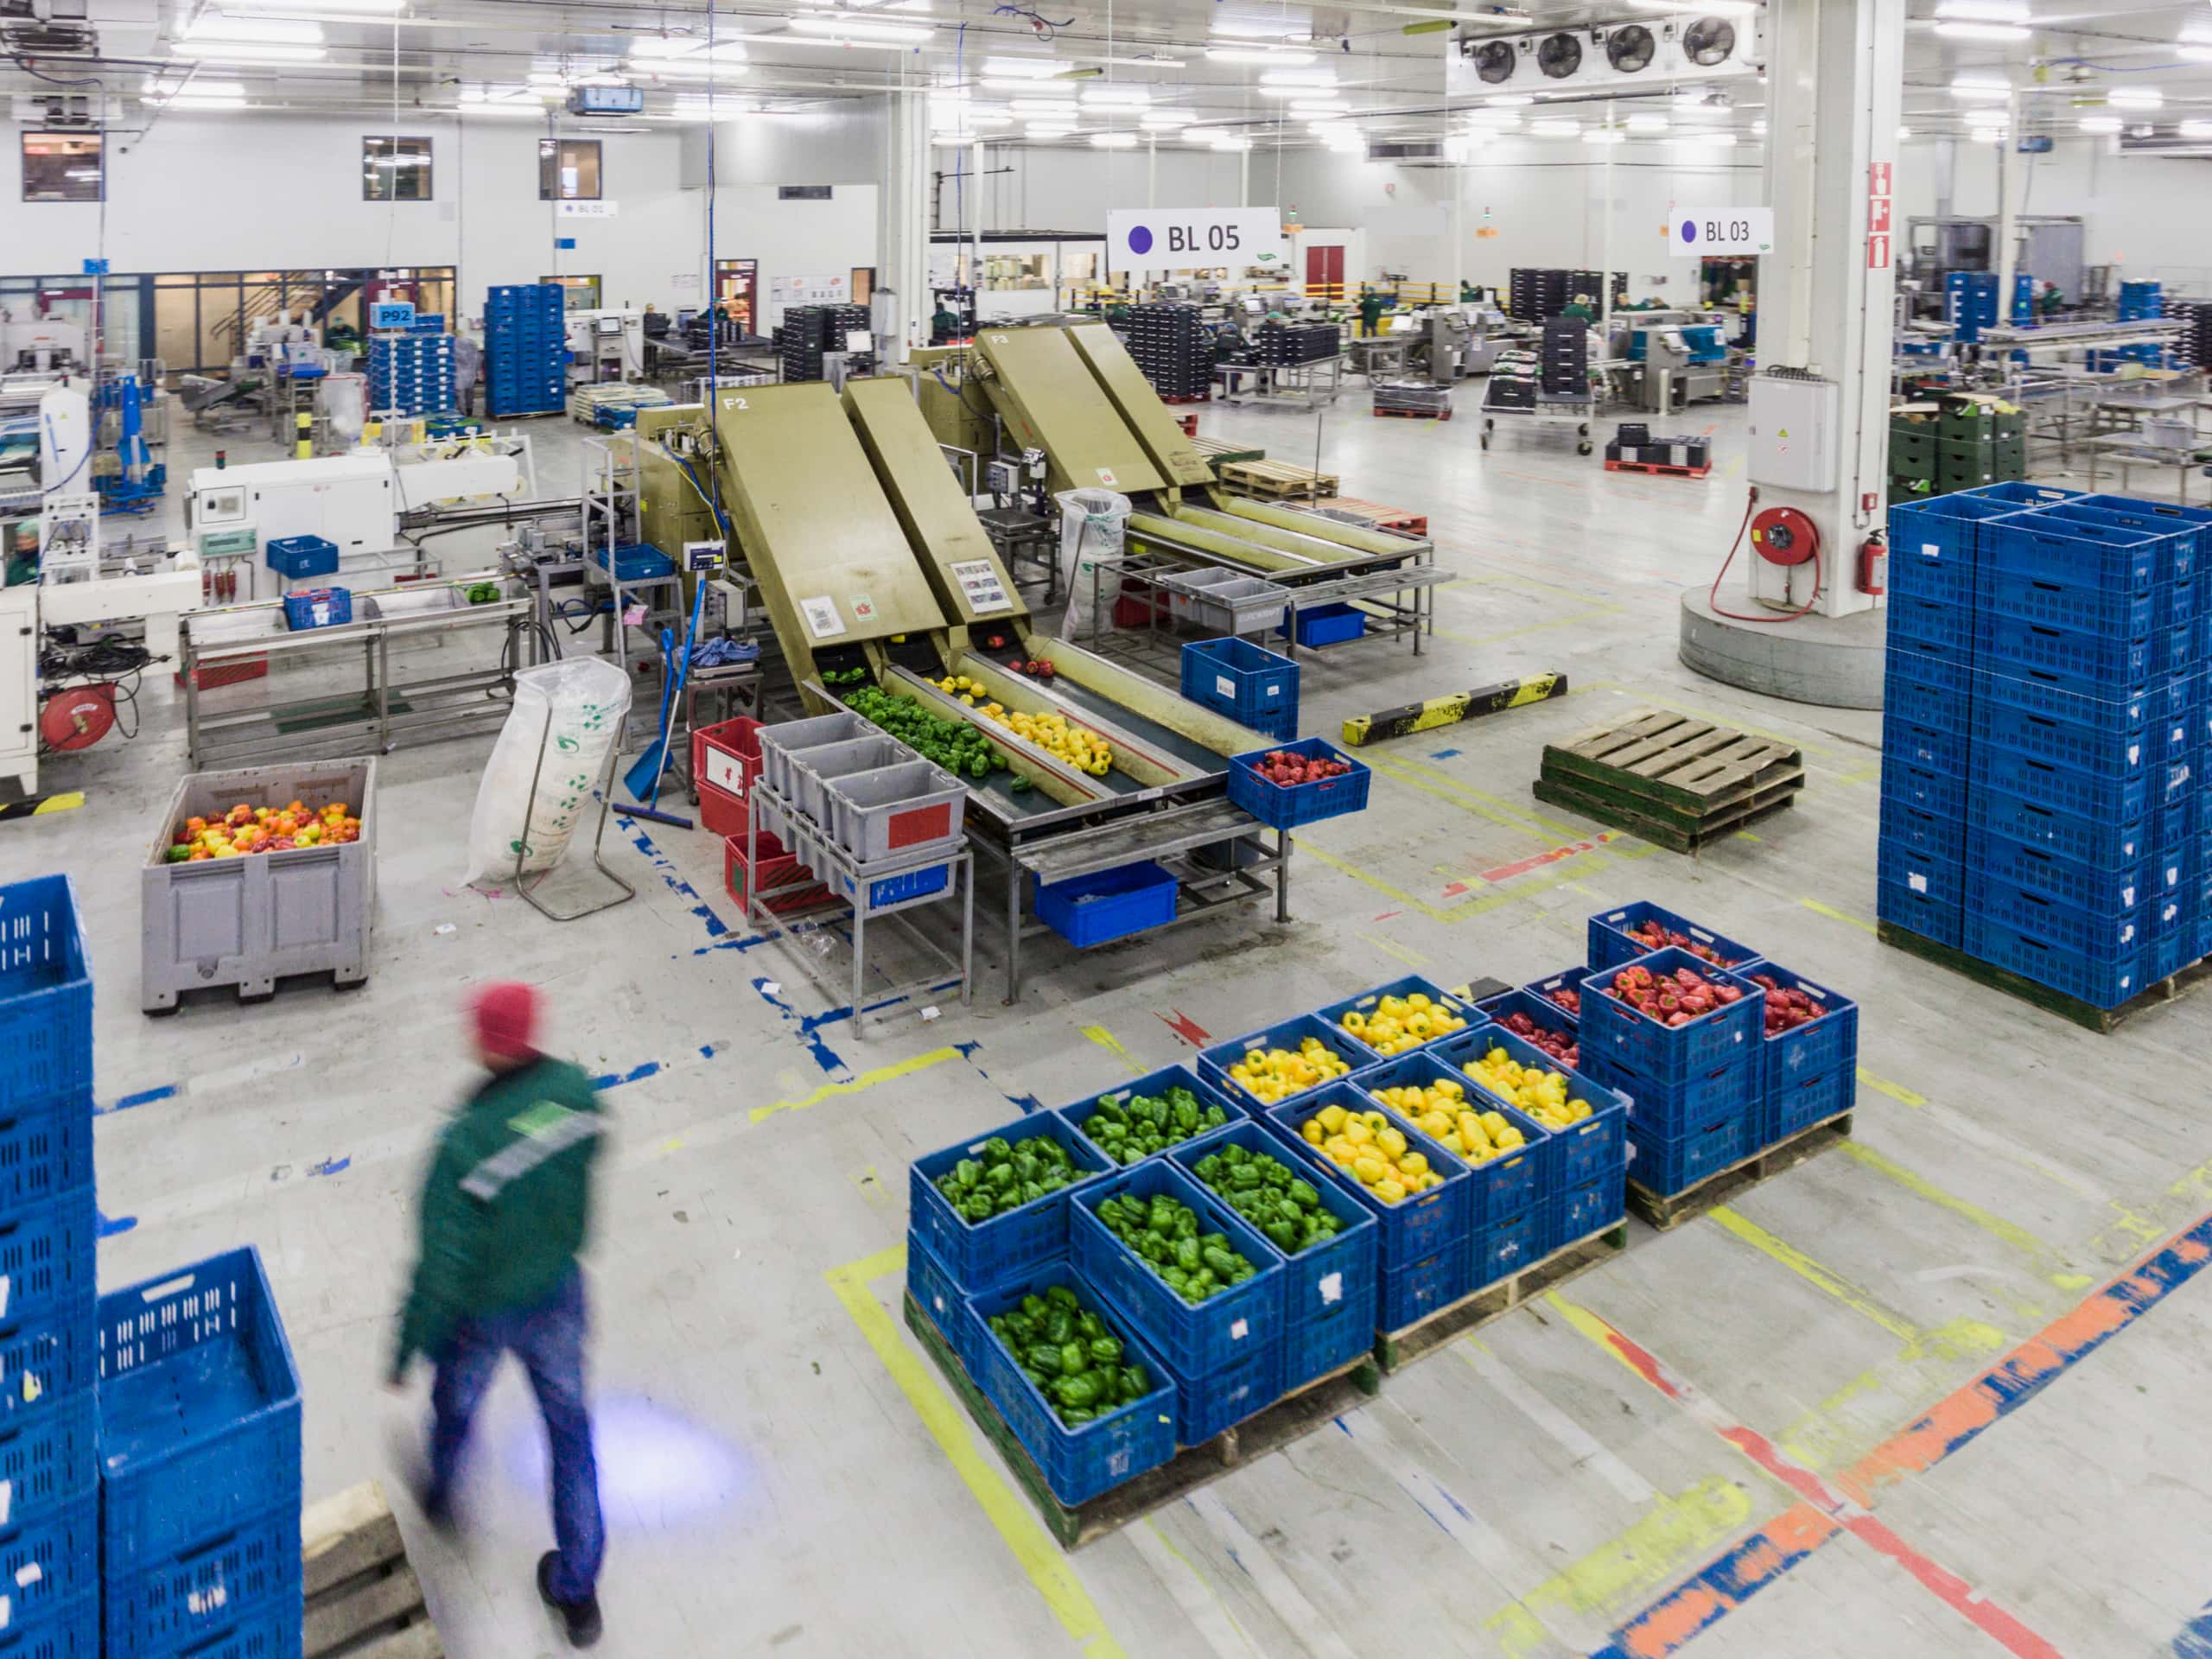
Het rapport onderstreept dat de capaciteit om te innoveren sterk verschilt per subsector, wat direct invloed heeft op de prioriteiten van bedrijven. Zo vragen digitalisering, het optimaliseren en moderniseren van productielijnen en de opkomst van alternatieve productstromen (zoals de opkomende markt voor alternatieve eiwitten) vragen om gerichte investeringen.
Tegelijkertijd blijft werkgelegenheid een cruciale uitdaging: het aantrekken, opleiden en behouden van gekwalificeerd personeel is onmisbaar om de sector toekomstbestendig te houden. Volgens het Panorama is de agrovoedingssector met ruim 23.000 bedrijven en bijna 480.000 werknemers weliswaar de belangrijkste industriële werkgever van het land, maar kampt de sector structureel met aanzienlijke wervingsproblemen door een hardnekkige kloof tussen de gevraagde gespecialiseerde vaardigheden (voor onder meer automatisering en voedselveiligheid) en het profiel van beschikbare werkzoekenden, versterkt door de geografische ligging van fabrieken op het platteland en de fysieke of flexibele aard van de werkomstandigheden.
Conclusie
Het Panorama des industries agroalimentaires 2026 laat zien dat de Franse voedingsmiddelenindustrie een veerkrachtige sector is met 246 miljard euro omzet, maar ook complexe sector is. De diverse onderliggende sectoren hebben hun eigen sterke punten en kwetsbaarheden. Om haar leidende positie te behouden te midden van ecologische en economische uitdagingen, zal de balans tussen traditioneel vakmanschap, innovatie, economische weerbaarheid en ecologische transitie van groot belang blijven.
Doordat de marges en de economische dynamiek per sub sector zo sterk verschillen, investeert niet elke tak even hard; zo steken bedrijven in segmenten als groente- en fruitverwerking en de drankensector geld in modernisering, automatisering en milieuvriendelijke innovaties, terwijl kleinere of meer traditionele sub sectoren door krappere marges minder financiële ruimte hebben om mee te gaan in de kostbare agro-ecologische transitie of verregaande digitalisering, waardoor de kloof tussen koplopers en achterblijvers binnen dezelfde industrie groter wordt.